 النسخة العالمية
قواعد جديدة لتعزيز الرقابة المالية للأوقاف وفصل حساباتها عن الجهات الحكومية
تاريخ النشر:
 الرياض
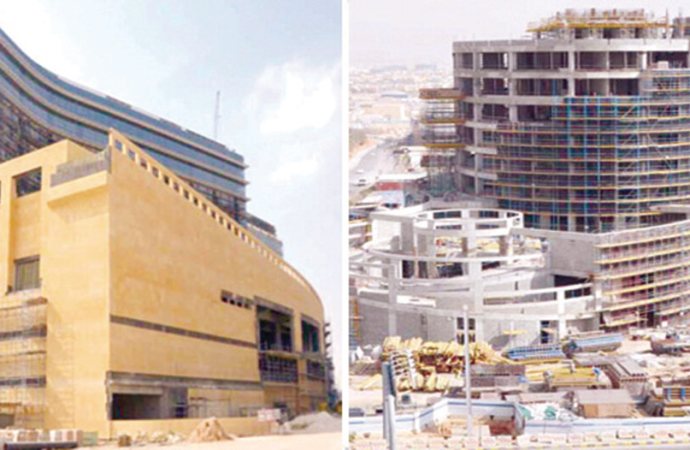
تتجه القواعد المنظمة للرقابة المالية على حسابات الأوقاف التي تتولى نظارتها أو إدارتها جهات حكومية إلى تعزيز الحوكمة والشفافية، ورفع كفاءة إدارة الأموال والأصول الوقفية، من خلال وضع متطلبات رقابية ومحاسبية تضمن المحافظة على أموال الأوقاف، وتنمية عوائدها، والالتزام بشروط الواقفين ومصارف الريع المحددة في صكوك الوقفية.
وتهدف القواعد، التي تسري على الأوقاف الخاضعة لنظارة أو إدارة الهيئة العامة للأوقاف أو أي جهة حكومية أخرى، إلى ترسيخ مبادئ النزاهة والمساءلة، وإحكام الرقابة على العمليات المالية، وتعزيز الاستدامة المالية للأوقاف، إلى جانب رفع موثوقية البيانات والقوائم المالية، وضمان عدالة التعاملات المالية والحصول على أسعار تنافسية، مع إعطاء الأفضلية للمحتوى المحلي والمنشآت الصغيرة والمتوسطة.
وألزمت القواعد الجهات بتشكيل لجنة مراجعة مستقلة، في حال عدم وجود لجنة مماثلة، بقرار من مجلس الإدارة، على أن تضم ما لا يقل عن ثلاثة أعضاء ولا يزيد على خمسة، من غير الأعضاء التنفيذيين، وأن يكون من بينهم مختص في الشؤون المالية والمحاسبية، ويرأسها عضو مستقل.
استثمار آمن
وتنمية مستدامة
وفيما يخص استثمار الأوقاف وتنميتها، أكدت القواعد أهمية المحافظة على الأصول الوقفية وصيانتها وإصلاحها، مع جواز استقطاع مبالغ مناسبة من الريع قبل توزيعه لتغطية تكاليف صيانة الأصول وتشغيلها وإدارتها، دون الإخلال بشروط الواقفين.
وألزمت الجهات بإعداد لائحة مستقلة لاستثمار أموال الأوقاف وأعيانها، تحدد أهداف الاستثمار وضوابط اتخاذ القرارات الاستثمارية، على أن تلتزم الاستثمارات بأحكام الشريعة الإسلامية، وأن توجه إلى قنوات آمنة ذات مخاطر معقولة، وتحقق عوائد مناسبة وفقاً للفرص المتاحة في السوق، مع مراعاة احتياجات الوقف المالية ومواعيد الصرف، وضمان وجود آليات للتخارج من العقود الاستثمارية.
وشددت القواعد على ضرورة وجود إطار متكامل لحوكمة الوقف، يتضمن تحديد صلاحيات مجلس الإدارة والإدارة التنفيذية، وتنظيم العلاقة مع المستفيدين، ووضع سياسة لإدارة المخاطر المالية، وأخرى للإبلاغ عن المخالفات والممارسات غير المشروعة، إلى جانب تنظيم حالات تعارض المصالح بما يضمن حماية مصلحة الوقف وتعزيز النزاهة والشفافية.
كما تضمنت متطلبات لمكافحة غسل الأموال وتمويل الإرهاب، من خلال تنفيذ عمليات الدفع والتحصيل عبر قنوات آمنة وموثوقة، والتحقق من بيانات المستفيدين الحقيقيين من ريع الوقف والمتبرعين والأطراف ذوي العلاقة، وتحديثها دورياً، مع تصميم تدابير رقابية للتعامل مع المخاطر المحتملة.
وفيما يتعلق بالرقابة المالية، أوجبت القواعد على الجهات إعداد لائحة مالية مستقلة للأوقاف، وفصل حساباتها وقوائمها المالية عن الحسابات والقوائم الخاصة بالجهة الحكومية، بما يمنع الخلط بين الأموال ويعزز كفاءة الرقابة على العمليات المالية والمحاسبية.
وأكدت القواعد ضرورة الالتزام بتوزيع ريع الوقف وفق شروط الواقفين والأنصبة المحددة في صكوك الوقفية، وعدم استخدام التبرعات المخصصة لإنشاء وقف جديد أو تمويل وقف قائم في غير الأغراض التي جُمعت من أجلها، كما حظرت التصرف في أصل الوقف بالبيع أو الاستبدال أو النقل أو غير ذلك من صور التصرف، إلا بعد الحصول على الموافقات النظامية اللازمة.
وأجازت القواعد، عند حاجة الوقف إلى الإعمار أو الإصلاح، اللجوء إلى التمويل وفق الضوابط المحددة، وفي حال تطلب التمويل تقديم ضمان، يجوز رهن ريع الوقف دون أصله، وفق ما تقرره اللائحة المالية المنظمة لذلك.
أنظمة محاسبية
وموازنات تقديرية
وفي جانب التنظيم المالي، ألزمت القواعد الجهات بوضع أسس وقواعد رئيسة للنظام المالي والمحاسبي للأوقاف، وإعداد دليل للسياسات المحاسبية يتناسب مع طبيعة نشاط الوقف ويتوافق مع المعايير المعتمدة، مع اشتراط أن يشتمل النظام المحاسبي على المستندات والسجلات المحاسبية ودليل الحسابات والتقارير المالية.
وتأتي هذه المتطلبات في إطار تعزيز كفاءة إدارة الأوقاف وحماية أصولها، وتطوير منظومة الرقابة المالية والمحاسبية عليها، بما يدعم استدامة مواردها ويضمن توجيه عوائدها إلى المصارف المستحقة وفق إرادة الواقفين والأحكام النظامية ذات الصلة.